


المصدر -
شهد سوق السيارات في المملكة العربية السعودية خلال عام 2026 تحولاً لافتاً في خريطة المنافسة، مع استمرار حضور العلامات الصينية وتوسع حصتها السوقية، رغم التراجع العام في مبيعات السيارات الجديدة مقارنة بالعام السابق.
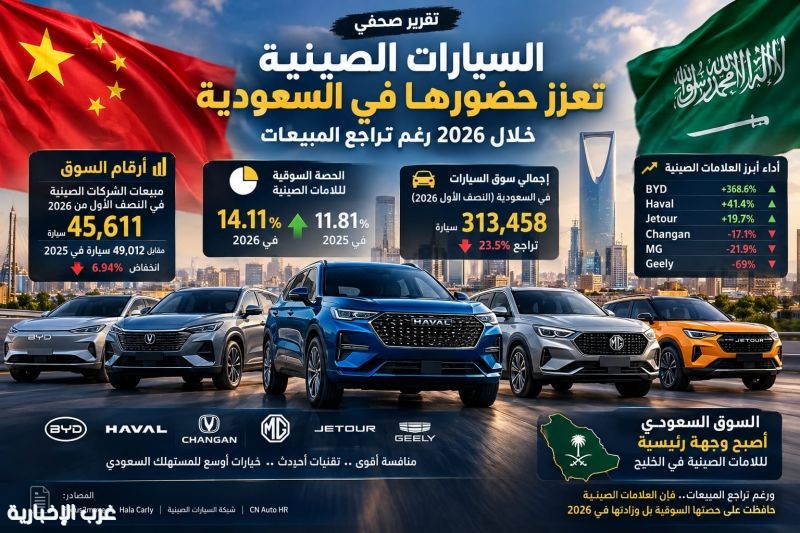
وبحسب بيانات منشورة عن سوق السيارات السعودي، بلغت مبيعات الشركات الصينية خلال النصف الأول من 2026 نحو 45,611 سيارة، مقابل 49,012 سيارة في الفترة نفسها من 2025، بانخفاض قدره 6.94%. إلا أن هذا التراجع جاء أقل بكثير من الانخفاض المسجل في إجمالي السوق، ما أدى إلى ارتفاع الحصة السوقية للعلامات الصينية من 11.81% إلى 14.11% وفق المصدر ذاته.
السوق يتراجع.. والصينيون يحافظون على حضورهم
وتشير بيانات أخرى إلى أن إجمالي مبيعات السيارات الجديدة الخفيفة في المملكة خلال النصف الأول من 2026 بلغ 313,458 سيارة، بانخفاض 23.5% على أساس سنوي، مع اختلاف أرقام إجمالي السوق بين قواعد البيانات بحسب نطاق المركبات وطريقة احتسابها. ولذلك ينبغي التعامل مع أرقام السوق الإجمالية باعتبارها تقديرات مرتبطة بمنهجية كل قاعدة بيانات.
وفي قراءة أوسع للسوق حتى يوليو 2026، أشار Focus2move إلى تسجيل السوق السعودي 380,311 سيارة، بانخفاض 20.3% على أساس سنوي، في وقت واصلت فيه بعض العلامات الصينية تسجيل نمو ملحوظ.
وأظهرت بيانات النصف الأول من العام تصدر مجموعة GWM الشركات الصينية من حيث المبيعات في المملكة، بعد تسجيلها 11,017 سيارة، مقابل 8,144 سيارة في النصف الأول من 2025، بنمو بلغ 35.28%.
ويرتبط أداء المجموعة بشكل رئيسي بعلامة Haval إلى جانب Tank وGreat Wall وOra، ما يعكس اتساع محفظة المنتجات الصينية في السوق السعودي.
تباين واضح بين العلامات الصينية
ولا تسير جميع العلامات الصينية في الاتجاه نفسه؛ إذ تكشف بيانات 2026 عن تفاوت كبير في الأداء.
فحتى يوليو، سجلت Haval نمواً بنحو 41.4%، بينما ارتفعت مبيعات Jetour بنحو 19.7%، في المقابل تراجعت Changan بنحو 17.1% وMG بنحو 21.9% وGeely بنحو 69%، بحسب Focus2move.
أما BYD فبرزت بصورة خاصة، إذ سجلت نمواً قدره 368.6% في بيانات الفترة حتى يوليو، مدفوعة بالتوسع في السيارات الكهربائية والهجينة.
المنافسة تنتقل من السعر إلى التقنية
ويرى تحليل السوق المنشور في 2026 أن المنافسة بين العلامات الصينية لم تعد قائمة فقط على عامل السعر، بل أصبحت مرتبطة أيضاً بتنوع الطرازات، والتقنيات الحديثة، وأنظمة الدفع الكهربائي والهجين، وتجدد المنتجات، إلى جانب قوة شبكة التوزيع وخدمات ما بعد البيع.
كما أن توسع العلامات الصينية في المملكة يأتي بالتزامن مع دخول المزيد من السيارات الكهربائية والهجينة إلى السوق. ومع ذلك، لا تزال السيارات الكهربائية تمثل نسبة محدودة من إجمالي السوق؛ إذ قدر Focus2move حصتها بنحو 4.8% في 2026 حتى يوليو.
السعودية.. سوق رئيسي للعلامات الصينية
وتؤكد مؤشرات السوق أن المملكة أصبحت سوقاً مهماً للعلامات الصينية في منطقة الخليج، مع انتشار علامات مثل Changan وMG وHaval وJetour وGeely وBYD، إلى جانب دخول علامات صينية جديدة وتوسع شبكات الوكلاء والمعارض.
وبحسب مصدر متخصص في السيارات الصينية، احتفظت Changan وMG وJetour وHaval بمواقع بارزة في السوق، بينما شهدت بعض العلامات نمواً قوياً خلال 2026، الأمر الذي يعكس اشتداد المنافسة داخل قطاع السيارات الصينية نفسه.
الخلاصة
تكشف أرقام 2026 أن القصة الأبرز ليست ارتفاع مبيعات السيارات الصينية إجمالاً، بل قدرتها على الحفاظ على حصة أكبر من سوق يشهد تراجعاً عاماً. فبينما انخفض إجمالي سوق السيارات السعودية بوتيرة أكبر، كان تراجع مبيعات الشركات الصينية أقل، ما ساعدها على زيادة حضورها النسبي.
ومع استمرار دخول الطرازات الكهربائية والهجينة وتوسع شبكات التوزيع، يبدو أن المنافسة في السوق السعودي تتجه إلى مرحلة جديدة، يصبح فيها السعر والتقنية والضمان وخدمات ما بعد البيع وتوافر قطع الغيار عوامل متداخلة في قرار المستهلك.
وبحسب بيانات منشورة عن سوق السيارات السعودي، بلغت مبيعات الشركات الصينية خلال النصف الأول من 2026 نحو 45,611 سيارة، مقابل 49,012 سيارة في الفترة نفسها من 2025، بانخفاض قدره 6.94%. إلا أن هذا التراجع جاء أقل بكثير من الانخفاض المسجل في إجمالي السوق، ما أدى إلى ارتفاع الحصة السوقية للعلامات الصينية من 11.81% إلى 14.11% وفق المصدر ذاته.
السوق يتراجع.. والصينيون يحافظون على حضورهم
وتشير بيانات أخرى إلى أن إجمالي مبيعات السيارات الجديدة الخفيفة في المملكة خلال النصف الأول من 2026 بلغ 313,458 سيارة، بانخفاض 23.5% على أساس سنوي، مع اختلاف أرقام إجمالي السوق بين قواعد البيانات بحسب نطاق المركبات وطريقة احتسابها. ولذلك ينبغي التعامل مع أرقام السوق الإجمالية باعتبارها تقديرات مرتبطة بمنهجية كل قاعدة بيانات.
وفي قراءة أوسع للسوق حتى يوليو 2026، أشار Focus2move إلى تسجيل السوق السعودي 380,311 سيارة، بانخفاض 20.3% على أساس سنوي، في وقت واصلت فيه بعض العلامات الصينية تسجيل نمو ملحوظ.
وأظهرت بيانات النصف الأول من العام تصدر مجموعة GWM الشركات الصينية من حيث المبيعات في المملكة، بعد تسجيلها 11,017 سيارة، مقابل 8,144 سيارة في النصف الأول من 2025، بنمو بلغ 35.28%.
ويرتبط أداء المجموعة بشكل رئيسي بعلامة Haval إلى جانب Tank وGreat Wall وOra، ما يعكس اتساع محفظة المنتجات الصينية في السوق السعودي.
تباين واضح بين العلامات الصينية
ولا تسير جميع العلامات الصينية في الاتجاه نفسه؛ إذ تكشف بيانات 2026 عن تفاوت كبير في الأداء.
فحتى يوليو، سجلت Haval نمواً بنحو 41.4%، بينما ارتفعت مبيعات Jetour بنحو 19.7%، في المقابل تراجعت Changan بنحو 17.1% وMG بنحو 21.9% وGeely بنحو 69%، بحسب Focus2move.
أما BYD فبرزت بصورة خاصة، إذ سجلت نمواً قدره 368.6% في بيانات الفترة حتى يوليو، مدفوعة بالتوسع في السيارات الكهربائية والهجينة.
المنافسة تنتقل من السعر إلى التقنية
ويرى تحليل السوق المنشور في 2026 أن المنافسة بين العلامات الصينية لم تعد قائمة فقط على عامل السعر، بل أصبحت مرتبطة أيضاً بتنوع الطرازات، والتقنيات الحديثة، وأنظمة الدفع الكهربائي والهجين، وتجدد المنتجات، إلى جانب قوة شبكة التوزيع وخدمات ما بعد البيع.
كما أن توسع العلامات الصينية في المملكة يأتي بالتزامن مع دخول المزيد من السيارات الكهربائية والهجينة إلى السوق. ومع ذلك، لا تزال السيارات الكهربائية تمثل نسبة محدودة من إجمالي السوق؛ إذ قدر Focus2move حصتها بنحو 4.8% في 2026 حتى يوليو.
السعودية.. سوق رئيسي للعلامات الصينية
وتؤكد مؤشرات السوق أن المملكة أصبحت سوقاً مهماً للعلامات الصينية في منطقة الخليج، مع انتشار علامات مثل Changan وMG وHaval وJetour وGeely وBYD، إلى جانب دخول علامات صينية جديدة وتوسع شبكات الوكلاء والمعارض.
وبحسب مصدر متخصص في السيارات الصينية، احتفظت Changan وMG وJetour وHaval بمواقع بارزة في السوق، بينما شهدت بعض العلامات نمواً قوياً خلال 2026، الأمر الذي يعكس اشتداد المنافسة داخل قطاع السيارات الصينية نفسه.
الخلاصة
تكشف أرقام 2026 أن القصة الأبرز ليست ارتفاع مبيعات السيارات الصينية إجمالاً، بل قدرتها على الحفاظ على حصة أكبر من سوق يشهد تراجعاً عاماً. فبينما انخفض إجمالي سوق السيارات السعودية بوتيرة أكبر، كان تراجع مبيعات الشركات الصينية أقل، ما ساعدها على زيادة حضورها النسبي.
ومع استمرار دخول الطرازات الكهربائية والهجينة وتوسع شبكات التوزيع، يبدو أن المنافسة في السوق السعودي تتجه إلى مرحلة جديدة، يصبح فيها السعر والتقنية والضمان وخدمات ما بعد البيع وتوافر قطع الغيار عوامل متداخلة في قرار المستهلك.